Anyfin

Screenshots
Details
- Bewertung
- 4,5
- Version
- 1.112.0
- Entwickler
- Anyfin
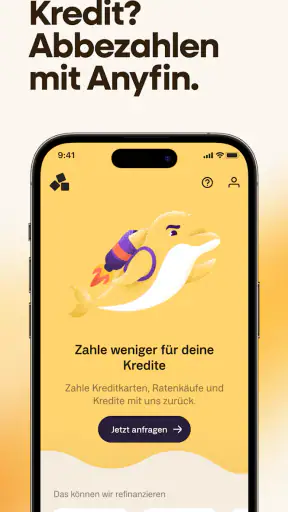
Schulden schneller loszuwerden klingt zunächst nach einem einfachen Ziel, ist im Alltag aber oft erstaunlich schwer. Mehrere Raten, unterschiedliche Zinssätze und unübersichtliche Vertragsbedingungen machen es kompliziert, überhaupt zu erkennen, wo sich eine Verbesserung am meisten lohnt. Genau hier setzt Anyfin an. Ich habe die Finanz-App mit diesem Gedanken betrachtet: Nicht als allgemeine Banking-Anwendung, sondern als Werkzeug für Menschen, die bestehende Verbindlichkeiten besser ordnen und möglicherweise günstiger zurückzahlen möchten.
Die Anwendung stammt vom Entwickler Anyfin und ist kostenlos erhältlich. Das ist für die erste Prüfung wichtig: Für den Download und den Zugang zur App fällt kein Kaufpreis an. Der kostenlose Zugang bedeutet allerdings nicht automatisch, dass jede finanzielle Lösung innerhalb der App kostenlos ist. Bei Kredit- oder Umschuldungsangeboten zählen immer die persönlichen Bedingungen, die dir konkret angezeigt werden. Ich würde deshalb niemals allein wegen des kostenlosen App-Downloads eine Entscheidung treffen, sondern die Gesamtkosten, Laufzeit und monatliche Belastung genau vergleichen.
Wie Anyfin im Alltag funktioniert und welchen Nutzen ich sehe
Eine App für bestehende Schulden statt für tägliche Kontoverwaltung
Mein erster wichtiger Eindruck ist die klare Ausrichtung. Anyfin will nicht dein vollständiges Girokonto ersetzen und ist auch kein klassischer Haushaltsbuch-Ersatz. Der Schwerpunkt liegt darauf, vorhandene finanzielle Verpflichtungen zu betrachten und eine Rückzahlung möglicherweise einfacher oder günstiger zu machen. Das unterscheidet die App von Banking-Apps, die vor allem Kontostände, Überweisungen und Kartenumsätze zeigen.
Für mich liegt der praktische Wert deshalb weniger in einer spektakulären Oberfläche als in der Entscheidungshilfe rund um bereits laufende Zahlungen. Wer eine Finanzierung, einen Ratenkauf oder eine andere monatliche Verpflichtung hat, kann sich mit der Frage beschäftigen, ob die aktuelle Lösung noch sinnvoll ist. Das ist eine andere Situation als bei einer App, die nur neue Ausgaben kategorisiert.
Die Anwendung gehört zur Kategorie Finanzen und richtet sich an Erwachsene, die ihre Rückzahlung aktiv prüfen möchten. Im App Store beziehungsweise bei Google Play wird sie mit einer Altersfreigabe ab null Jahren geführt, doch der eigentliche Inhalt ist natürlich für Personen interessant, die selbst finanzielle Verträge verwalten. Die niedrige Alterskennzeichnung sollte man daher nicht mit einer Empfehlung für Kinder verwechseln.
Was der kostenlose Zugang tatsächlich bedeutet
Bei der Kostenfrage ist eine saubere Unterscheidung besonders wichtig. Anyfin selbst kann kostenlos installiert werden. Das macht es möglich, die App ohne Kaufpreis kennenzulernen und zu prüfen, ob der Ablauf zu deiner Situation passt. Ein kostenloser Download ist aber nicht dasselbe wie eine kostenlose Kreditlösung. Sobald es um eine konkrete Finanzierung oder eine Veränderung bestehender Konditionen geht, entscheidet das persönliche Angebot.
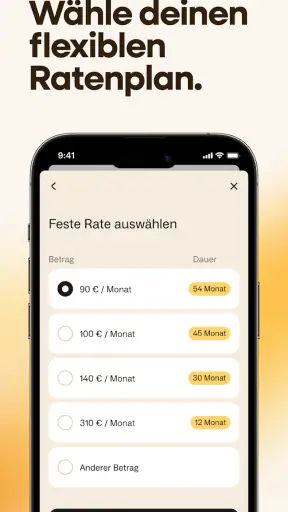
Ich würde vor einer Zusage mindestens diese Punkte nebeneinanderlegen: den effektiven Jahreszins, die gesamte Rückzahlung, die monatliche Rate, die verbleibende Laufzeit und mögliche Zusatzkosten. Eine niedrigere Monatsrate kann beispielsweise angenehm wirken, aber durch eine längere Laufzeit insgesamt teurer werden. Umgekehrt kann eine höhere Rate sinnvoll sein, wenn dadurch die Schuld deutlich schneller verschwindet. Die App kann bei dieser Prüfung helfen, aber die Entscheidung sollte nicht allein vom niedrigsten Monatsbetrag abhängen.
Das ist einer der wichtigsten praktischen Hinweise: Der Wert von Anyfin liegt in der möglichen Verbesserung deiner konkreten Finanzierung, nicht im kostenlosen App-Symbol auf dem Smartphone. Wer nur eine kostenlose Übersicht über Einnahmen und Ausgaben sucht, wird von einer klassischen Budget-App wahrscheinlich direkter bedient.
Ein realistisches Beispiel aus dem Alltag
Stell dir vor, du hast mehrere monatliche Belastungen: einen älteren Ratenkauf, eine Kreditkartenforderung und vielleicht noch eine Finanzierung, deren Bedingungen du beim Abschluss nicht besonders genau geprüft hast. Jede einzelne Rate scheint überschaubar, zusammen nehmen sie aber einen spürbaren Teil deines verfügbaren Geldes ein. Am Monatsende bleibt dann wenig Spielraum, obwohl keine einzelne Zahlung außergewöhnlich groß aussieht.
In so einer Situation würde ich Anyfin nicht einfach öffnen und sofort eine neue Lösung akzeptieren. Ich würde zuerst alle vorhandenen Unterlagen zusammensuchen, die offenen Beträge und die jeweiligen Zinssätze notieren und anschließend prüfen, ob das Angebot der App wirklich eine Verbesserung bringt. Der Vorteil ist der strukturierte Anlass, sich mit diesen Verträgen zu beschäftigen. Der Nachteil: Die App nimmt dir die finanzielle Verantwortung nicht ab.
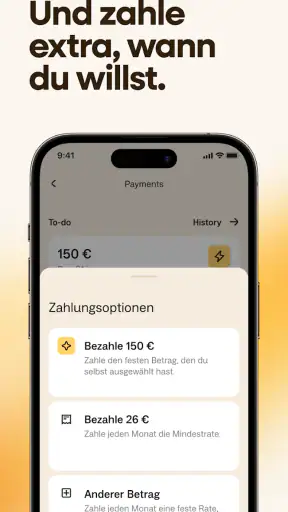
Besonders nützlich kann dieser Ablauf sein, wenn du bisher nur auf die Monatsrate geschaut hast. Die Gesamtkosten geraten bei Ratenzahlungen schnell aus dem Blick. Ein Vergleich über die gesamte Restlaufzeit kann zeigen, ob eine vermeintlich kleine Ersparnis tatsächlich relevant ist oder nur durch eine längere Rückzahlung entsteht.
Stärken, die im normalen Gebrauch auffallen
Die größte Stärke ist für mich die Konzentration auf eine konkrete Alltagssorge. Viele Finanz-Apps sammeln zahlreiche Funktionen, von Sparzielen bis zu Börsenkursen. Anyfin versucht dagegen, ein einzelnes Problem verständlicher zu machen: Wie kann ich mit bestehenden Schulden besser umgehen? Diese Eingrenzung kann wohltuend sein, wenn du nicht noch ein weiteres Dashboard mit vielen nebensächlichen Informationen brauchst.
Ein weiterer Vorteil ist der niedrigere Einstieg. Weil die App kostenlos erhältlich ist, kannst du dich mit dem Konzept beschäftigen, ohne zunächst einen Kaufpreis einplanen zu müssen. Das senkt die Hürde für eine erste Prüfung. Trotzdem würde ich sensible Finanzentscheidungen nicht unter Zeitdruck treffen. Ein kostenloser Einstieg ist hilfreich, aber kein Grund, Vertragsdetails zu überspringen.
Auch die Bekanntheit spricht für eine gewisse Alltagstauglichkeit: Anyfin kommt auf eine durchschnittliche Bewertung von 4,5 bei rund 9.300 Bewertungen und wurde über 500.000-mal installiert. Diese Zahlen ersetzen keine eigene Prüfung, zeigen aber, dass die App nicht nur ein Nischenexperiment ist. Die Veröffentlichung erfolgte am 8. März 2021; als aktuelle Version wird 1.112.0 geführt. Auf Geräten ab Android 7.0 ist sie grundsätzlich einsetzbar.
Die entscheidenden Grenzen und möglichen Reibungspunkte
Die wichtigste Einschränkung liegt in der persönlichen Finanzsituation. Nicht jede bestehende Schuld lässt sich automatisch verbessern, und ein Angebot kann für eine Person sinnvoll sein, für eine andere aber nicht. Ich würde deshalb nicht erwarten, dass die App jede Finanzierung günstiger macht. Ihr Nutzen hängt davon ab, welche Verpflichtungen du hast und welche Bedingungen dir konkret angeboten werden.
Eine zweite Grenze ist die Gefahr, nur auf die monatliche Rate zu achten. Gerade Menschen, die finanziell unter Druck stehen, fühlen sich von einer niedrigeren Monatszahlung verständlicherweise angezogen. Wenn dafür die Laufzeit deutlich länger wird, kann die Gesamtrechnung trotzdem ungünstig ausfallen. Das ist kein spezielles Bedienproblem, sondern eine typische Falle bei Kreditvergleichen. Anyfin sollte deshalb als Prüfwerkzeug dienen, nicht als automatische Erlaubnis für eine neue Verschuldung.
Auch emotional kann der Umgang mit Schulden unangenehm sein. Eine App macht das Thema zwar zugänglicher, aber sie beseitigt nicht die Notwendigkeit, Zahlen und Vertragsbedingungen ehrlich anzusehen. Wenn du bereits Schwierigkeiten hast, Raten pünktlich zu bezahlen, reicht eine App möglicherweise nicht aus. In diesem Fall wäre eine unabhängige Schuldnerberatung oder ein direktes Gespräch mit den beteiligten Stellen die verantwortungsvollere Ergänzung.
Vier konkrete Hinweise für eine bessere Prüfung
- Nicht nur die Monatsrate vergleichen: Schreibe dir vor dem Öffnen der App die Restschuld, den bisherigen Zinssatz und die verbleibende Laufzeit auf. So erkennst du besser, ob ein neues Angebot wirklich günstiger ist.
- Die Laufzeit als Preisfaktor behandeln: Eine längere Rückzahlung kann kurzfristig Luft schaffen, aber langfristig mehr Zinsen bedeuten. Prüfe daher immer die Gesamtrückzahlung und nicht nur die Entlastung im nächsten Monat.
- Nur passende Verpflichtungen zusammen betrachten: Vermische nicht automatisch jede Schuld miteinander. Unterschiedliche Vertragsarten können verschiedene Bedingungen haben, und eine scheinbar einfache Zusammenfassung ist nicht immer die beste Lösung.
- Nach einer Verbesserung den alten Spielraum nicht sofort wieder ausgeben: Wenn eine neue Regelung die monatliche Belastung senkt, sollte der frei werdende Betrag möglichst zur schnelleren Rückzahlung oder zum Aufbau eines Notgroschens dienen. Sonst verschiebt sich das Problem nur.
Diese Punkte sind für mich wertvoller als eine bloße Aufzählung von App-Funktionen. Anyfin kann den Anstoß geben, aber der eigentliche finanzielle Erfolg entsteht erst durch den Vergleich und das Verhalten danach.
Für wen die App besonders interessant ist
Ich sehe den größten Nutzen bei Menschen, die bereits mehrere laufende Zahlungen haben und ihre Situation bisher eher nebenbei verwalten. Wenn du regelmäßig Raten überweist, aber nicht mehr genau weißt, welche Verpflichtung den größten Anteil der Kosten verursacht, kann die fokussierte Ausrichtung hilfreich sein. Auch wer einen älteren Vertrag besitzt und seit dem Abschluss nie wieder die Konditionen geprüft hat, hat einen guten Anlass, genauer hinzusehen.
Geeignet ist die App außerdem für Nutzer, die eine digitale Prüfung lieber selbst vorbereiten, statt sofort mit mehreren Anbietern telefonieren zu müssen. Der kostenlose Zugang erleichtert einen ersten Überblick. Trotzdem sollte man bereit sein, Dokumente, Vertragsdaten und persönliche Zahlen sorgfältig zu prüfen. Wer nur auf eine schnelle Bestätigung hofft, wird wahrscheinlich enttäuscht.
Weniger passend ist Anyfin für Personen, die ausschließlich Einnahmen und Ausgaben kategorisieren möchten. Dafür sind Haushaltsbuch-Apps oft besser geeignet. Auch Anleger, die eine App für Wertpapierhandel, Sparpläne oder Marktanalysen suchen, gehören nicht zur offensichtlichen Zielgruppe. Und wenn deine Schulden bereits außer Kontrolle geraten sind, würde ich eine professionelle Beratung höher bewerten als den Versuch, das Problem allein per App zu lösen.
Vergleich mit den üblichen Alternativen
Im Vergleich zu einer normalen Banking-App ist Anyfin stärker auf bestehende Verbindlichkeiten konzentriert. Eine Banking-App zeigt dir meistens, was auf deinem Konto passiert; sie hilft dir aber nicht zwangsläufig dabei, die Bedingungen eines älteren Ratenvertrags kritisch zu hinterfragen. Dafür ist das Bankkonto dort natürlich besser eingebunden.
Ein klassisches Haushaltsbuch bietet wiederum mehr Kontrolle über dein gesamtes Monatsbudget. Du kannst sehen, ob Ausgaben für Wohnen, Mobilität oder Freizeit aus dem Rahmen laufen. Anyfin ersetzt diese Perspektive nicht. Seine Stärke liegt eher bei der Frage, ob die Struktur deiner Rückzahlungen verbessert werden kann. In der Praxis können beide Ansätze sinnvoll sein: Das Haushaltsbuch zeigt, wie viel du dauerhaft tragen kannst, während Anyfin bei der Prüfung bestehender Schulden ansetzt.
Der direkte Kontakt mit der Bank oder dem bisherigen Kreditgeber hat ebenfalls Vorteile. Du kannst dort gezielt nach einer Anpassung fragen und kennst möglicherweise bereits die zuständigen Ansprechpartner. Eine spezialisierte App ist dagegen bequemer, wenn du mehrere Verpflichtungen unabhängig voneinander betrachten möchtest. Welche Variante besser ist, hängt davon ab, ob du vor allem persönliche Beratung oder einen digitalen Vergleich bevorzugst.
Datenschutz, Unterlagen und die richtige Vorbereitung
Bei jeder Finanz-App sollte ich mir bewusst machen, dass es um besonders sensible Informationen geht. Bevor du Daten eingibst oder Unterlagen hochlädst, würde ich die angeforderten Angaben aufmerksam lesen und nur das bereitstellen, was für den konkreten Vorgang erforderlich ist. Außerdem lohnt es sich, Vertragsdokumente griffbereit zu haben, damit du Zahlen nicht aus dem Gedächtnis schätzt.
Eine gute Vorbereitung verhindert zwei typische Fehler. Erstens können unvollständige Angaben zu einem falschen Bild deiner Situation führen. Zweitens kann ein attraktiver Eindruck entstehen, wenn einzelne Kosten oder Restlaufzeiten nicht berücksichtigt werden. Ich würde jeden angezeigten Wert mit den Originalunterlagen abgleichen und Screenshots oder Dokumente nicht ungeordnet aufbewahren. Finanzielle Entscheidungen sollten später nachvollziehbar bleiben.
Falls du ein Angebot erhältst, würde ich außerdem eine Nacht darüber schlafen, sofern kein sachlicher Grund für eine sofortige Entscheidung besteht. Lies die Bedingungen in Ruhe, prüfe die Gesamtsumme und überlege, wie sich die Rate bei einem unerwarteten Monat auswirkt. Gerade bei knappen Budgets ist eine Lösung nur dann gut, wenn sie auch bei kleinen Veränderungen tragbar bleibt.
Mein Urteil zum Preis-Leistungs-Verhältnis
Das Preis-Leistungs-Verhältnis beginnt hier mit einem klaren Vorteil: Die App ist kostenlos verfügbar und kann ohne Kaufpreis ausprobiert werden. Dadurch ist der erste Schritt unkompliziert. Der eigentliche Wert entsteht aber erst, wenn Anyfin dir hilft, eine bestehende Finanzierung nachvollziehbar zu prüfen und eine für dich bessere Lösung zu finden. Das lässt sich nicht pauschal versprechen, weil die relevanten Bedingungen von deiner persönlichen Situation abhängen.
Ich würde die App daher nicht als kostenlose Schuldenlösung bezeichnen. Sie ist eher ein kostenlos zugänglicher Weg, eine mögliche Verbesserung zu untersuchen. Das ist ein wichtiger Unterschied. Wenn die Gesamtkosten eines konkreten Angebots niedriger sind und die Laufzeit zu deinem Budget passt, kann der Nutzen erheblich sein. Wenn nur die Monatsrate sinkt, während die Rückzahlung länger und insgesamt teurer wird, sehe ich keinen überzeugenden Mehrwert.
Mein abschließender Eindruck
Anyfin ist für mich dann eine gute Empfehlung, wenn du bestehende Schulden aktiv vergleichen und nicht länger nur nach Gefühl verwalten möchtest. Die kostenlose App senkt die Einstiegshürde, die Finanzfokussierung hält den Zweck verständlich, und die breite Nutzung mit einer durchschnittlichen Bewertung von 4,5 spricht für ein etabliertes Angebot. Der Entwickler Anyfin liefert damit ein Werkzeug für einen konkreten finanziellen Moment, nicht für jede Aufgabe rund ums Geld.
Ich würde sie einem Freund empfehlen, der mehrere Raten hat, seine Vertragsbedingungen schon länger nicht geprüft hat und bereit ist, die Gesamtkosten selbst kritisch zu vergleichen. Ich würde sie dagegen nicht als erste Wahl nennen, wenn jemand ein vollständiges Haushaltsbuch, tägliche Kontoverwaltung oder professionelle Hilfe bei akuten Schuldenproblemen braucht. In diesen Fällen sind andere Lösungen passender.
Mein praktischer Rat lautet deshalb: Installiere die App ruhig kostenlos, bereite deine Unterlagen vor und betrachte jedes Angebot als Vergleichsvorschlag, nicht als automatische Ersparnis. Wenn Rate, Laufzeit und Gesamtrückzahlung gemeinsam zu deinem Budget passen, kann Anyfin einen echten Unterschied machen. Wenn nur ein einzelner Wert besser aussieht, würde ich die Entscheidung vertagen und zuerst genauer rechnen.


